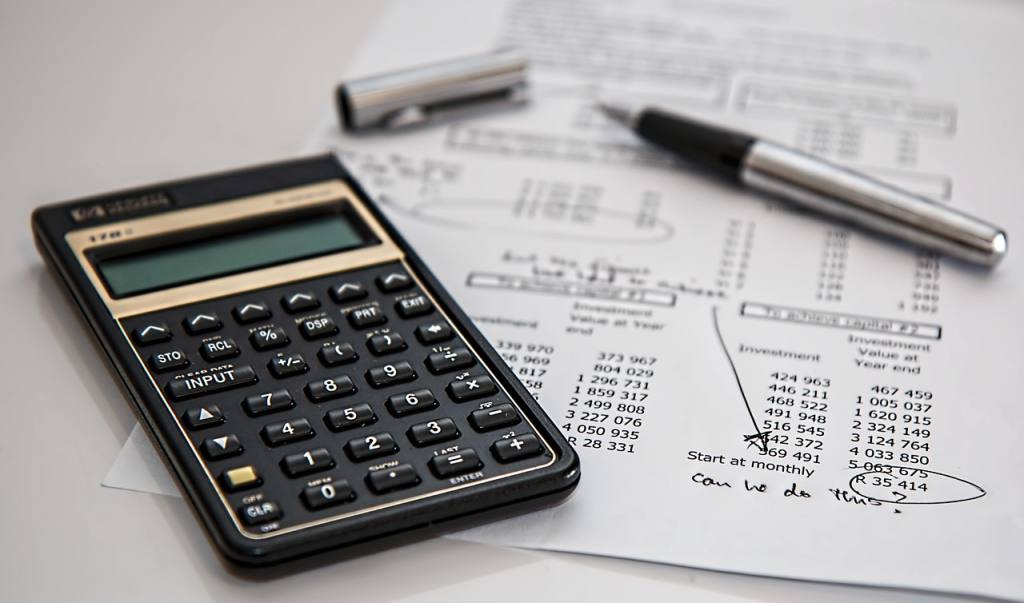
Peran Audit dan Pemeriksaan Internal pada Lembaga Nirlaba: Menjaga Amanah, Merawat Kepercayaan
Ketika seseorang menyalurkan zakat, infak, sedekah, atau wakaf, ada satu hal yang ia titipkan bersama uangnya: kepercayaan. Kepercayaan inilah yang menjadi nyawa sebuah lembaga nirlaba. Tanpa kepercayaan, program sebaik apa pun akan sulit tumbuh. Dan salah satu cara paling nyata untuk merawat kepercayaan adalah melalui audit serta pemeriksaan internal yang berjalan serius dan konsisten.
Bagi lembaga seperti Yayasan Ayo Masuk Surga (AMS) yang bergerak di bidang sosial kemanusiaan dan dakwah Islam, audit bukan sekadar kewajiban administratif. Audit adalah bentuk #AksiNyata dalam menjaga amanah umat, agar setiap rupiah yang masuk benar-benar sampai kepada yang berhak menerimanya.
Mengapa Audit Menjadi Kebutuhan, Bukan Sekadar Formalitas
Lembaga nirlaba sering dianggap “tidak mencari laba”, sehingga sebagian orang menyimpulkan pengelolaan keuangannya tidak perlu diaudit ketat. Anggapan ini keliru. Justru karena dana yang dikelola bersumber dari publik dan bersifat amanah, pengawasan harus lebih ketat, bukan lebih longgar.
Bayangkan sebuah program bantuan pangan untuk 500 keluarga. Tanpa pemeriksaan yang memadai, risiko berikut bisa muncul tanpa disadari:
- Dana tidak tersalur sesuai peruntukan atau berpindah dari pos zakat ke pos yang tidak semestinya.
- Pencatatan ganda atau selisih antara laporan dan realisasi di lapangan.
- Penerima manfaat fiktif atau data penerima yang tidak diperbarui.
- Kelemahan pengendalian internal, misalnya satu orang memegang seluruh kewenangan pengeluaran.
Audit dan pemeriksaan internal hadir untuk mendeteksi celah-celah tersebut sejak dini, sebelum berubah menjadi masalah besar yang merusak reputasi lembaga.
Membedakan Audit Eksternal dan Pemeriksaan Internal
Keduanya sering disebut bersamaan, padahal perannya berbeda. Memahami perbedaan ini penting agar lembaga tidak salah menempatkan keduanya.
Audit eksternal dilakukan oleh akuntan publik independen dari luar lembaga. Fokusnya memberikan opini atas kewajaran laporan keuangan sesuai standar yang berlaku. Hasilnya berupa laporan yang biasanya dipublikasikan kepada donatur dan publik sebagai bentuk transparansi.
Sementara itu, pemeriksaan internal (internal audit) dilakukan oleh unit di dalam lembaga yang independen dari fungsi pelaksana. Cakupannya lebih luas dan lebih sering: tidak hanya angka, tetapi juga proses, kepatuhan, dan efektivitas program.
Idealnya, keduanya berjalan beriringan. Pemeriksaan internal menjaga kualitas operasional sehari-hari, sementara audit eksternal memberi validasi independen kepada publik bahwa laporan lembaga dapat dipercaya.
Fungsi Utama Pemeriksaan Internal di Lembaga Nirlaba
Di organisasi sosial dan dakwah, pemeriksaan internal memiliki beberapa fungsi strategis yang saling menguatkan:
- Menilai keandalan pengendalian internal. Memastikan ada pemisahan tugas antara penerimaan dana, pencatatan, dan pengeluaran.
- Memverifikasi kepatuhan syariah dan regulasi. Khusus dana zakat, wakaf, dan infak, penyaluran harus sesuai ketentuan syariat serta peraturan perundang-undangan.
- Menguji kewajaran realisasi program. Mencocokkan laporan keuangan dengan bukti di lapangan, seperti daftar penerima manfaat dan dokumentasi penyaluran.
- Mengidentifikasi pemborosan dan inefisiensi. Memastikan biaya operasional tetap proporsional dibandingkan dana program.
- Memberi rekomendasi perbaikan. Bukan sekadar menemukan kesalahan, tetapi menawarkan solusi yang bisa langsung diterapkan.
Poin terakhir sering terlupakan. Pemeriksaan internal yang sehat bukan mencari “siapa yang salah”, melainkan menemukan titik lemah sistem dan memperbaikinya.
Prinsip Amanah dan Transparansi dalam Pengelolaan Dana Umat
Dalam Islam, pengelolaan harta umat terikat pada nilai amanah dan tanggung jawab. Setiap pencatatan yang rapi adalah bagian dari ibadah, bukan hanya administrasi. Karena itu, audit dan pemeriksaan internal dapat dipandang sebagai ikhtiar menjaga amanah, bukan kecurigaan terhadap sesama pengurus.
Beberapa prinsip yang sebaiknya menjadi fondasi:
- Transparansi laporan. Donatur berhak mengetahui bagaimana dananya dikelola, minimal melalui ringkasan laporan berkala.
- Akuntabilitas. Setiap pengeluaran memiliki bukti dan dapat dipertanggungjawabkan.
- Independensi pengawas. Pemeriksa internal tidak berada di bawah fungsi yang diawasinya.
- Ruang pelaporan yang aman. Ada saluran bagi staf atau relawan untuk melaporkan dugaan penyimpangan tanpa rasa takut.
Alur Pemeriksaan Internal yang Efektif
Agar tidak berhenti sebagai wacana, pemeriksaan internal perlu dirancang dalam siklus yang jelas. Berikut tahapan yang umum diterapkan:
- Perencanaan berbasis risiko. Memetakan area paling rawan, misalnya penyaluran dana program atau pengadaan barang bantuan.
- Pengumpulan bukti. Wawancara, uji dokumen, serta kunjungan lapangan ke lokasi penyaluran.
- Analisis temuan. Mengelompokkan temuan ke dalam kategori mayor, minor, dan observasi.
- Penyusunan laporan. Disampaikan kepada pimpinan dan, untuk temuan strategis, kepada dewan pengawas.
- Pemantauan tindak lanjut. Memastikan rekomendasi benar-benar dilaksanakan, bukan hanya dijawab di atas kertas.
Tahap kelima sering menjadi penentu keberhasilan. Tanpa pemantauan tindak lanjut, temuan audit hanya akan menjadi dokumen yang berdebu di lemari arsip.
Membangun Kepercayaan Donatur Melalui Keterbukaan
Pada akhirnya, audit dan pemeriksaan internal adalah alat komunikasi terhadap publik. Ketika sebuah lembaga dapat menunjukkan bahwa laporannya diaudit, temuan internalnya ditindaklanjuti, dan penyaluran dananya terdokumentasi rapi, donatur merasa lebih tenang memercayakan zakat, infak, sedekah, dan wakafnya.
Kepercayaan yang terjaga kemudian berdampak bertumbuh: lebih banyak orang mau terlibat, lebih banyak program pendidikan Al-Qur’an, pemberdayaan ekonomi umat, dan bantuan kemanusiaan yang dapat dijalankan. Inilah siklus kebaikan yang lahir dari tata kelola yang jujur.
Sebaliknya, satu kasus penyimpangan yang tidak tertangani bisa meruntuhkan kepercayaan yang dibangun bertahun-tahun. Karena itu, investasi pada sistem pengawasan adalah investasi pada keberlanjutan dakwah dan program kemanusiaan.
Kesimpulan
Audit dan pemeriksaan internal pada lembaga nirlaba bukan beban administratif, melainkan pagar pelindung amanah. Audit eksternal memberi validasi independen, sementara pemeriksaan internal menjaga kualitas proses, kepatuhan syariah, dan efektivitas program setiap hari. Keduanya bekerja bersama untuk memastikan setiap rupiah dana umat sampai kepada mereka yang benar-benar membutuhkan.
Di Yayasan Ayo Masuk Surga (AMS) Humanity, gerakan #AksiNyata dibangun di atas prinsip bahwa kebaikan yang terkelola dengan baik akan menghasilkan dampak yang lebih luas. Transparansi bukan sekadar kewajiban, tetapi bagian dari cara kami menghormati kepercayaan sahabat semua.
Ingin ikut serta? Anda dapat menyalurkan zakat, infak, sedekah, dan wakaf, menjadi relawan program kemanusiaan, atau mendukung pendidikan Al-Qur’an dan pemberdayaan ekonomi umat melalui kanal resmi AMS Humanity. Mari berbuat baik dengan cara yang benar dan dapat dipertanggungjawabkan. Bersama, kita wujudkan kebaikan yang berdampak nyata.
0 komentar